Après des mois de sécheresse à La Réunion, l’arrivée de la saison des pluies oblige à envisager tempêtes, cyclones et inondations dans un proche avenir. Sans compter sur les répercussions du phénomène El Niño, on sait déjà que le changement climatique risque d’aggraver la situation. Autant de bonnes raisons pour vérifier la couverture prévue par votre assurance auto.
Changement climatique et El Niño
2026 restera marquée comme une année où la température a battu tous les records. Et le puissant phénomène El Niño, qui arrive, risque de ne pas arranger les choses de ce côté-là.
Après des mois de sécheresse et de nombreuses restrictions à l’usage de l’eau, les pluies arrivent enfin. Mais ce n’est pas du tout sûr qu’elles soient suffisantes pour reconstituer durablement les nappes phréatiques et les réserves d’eau.
En effet, la combinaison du changement climatique et d’El Niño nous prépare une saison sous haute surveillance. D’un côté les fortes chaleurs devraient se poursuivre et même devenir exceptionnelles, avec des conséquences sur l’eau, l’agriculture et la santé. De l’autre, on s’attend à de fortes précipitations, voire à des cyclones moins nombreux, mais plus intenses.
Conséquences : inondations, crues soudaines et glissements de terrain sont à craindre. Mais des pluies extrêmes sur un sol sec dévalent les pentes, sans forcément réduire le manque d’eau au robinet dans l’île.
L’eau devient donc une priorité pour La Réunion, dans toutes ses dimensions. Urbanisation, ravines, agriculture, infrastructures… Le changement climatique impacte chaque instant de notre quotidien, de manière de plus en plus intense.
Certes, les Réunionnais se sont forgés, au fil des années, une certaine culture du risque. Mais le caractère exceptionnel du phénomène naturel El Niño impose des mesures de prévention concrètes. Elles sont, à court terme, indispensables pour renforcer la résilience de notre communauté.
L’importance des garanties dommage
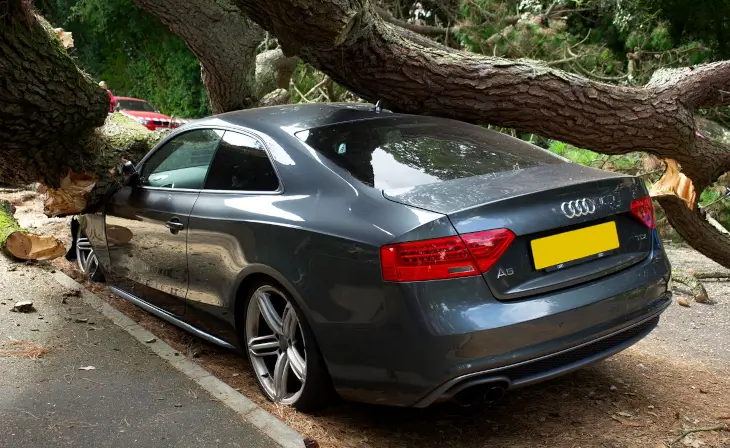
On a tous en tête les images de ces dizaines de voitures emmenées par les flots en fureur dans les ravines, pendant le cyclone Garance. Près de 10 000 voitures endommagées, dont la moitié à cause des inondations. De nombreuses autres touchées par des chutes d’arbres…
À La Réunion, vu l’importance des phénomènes naturels extrêmes, l’assurance auto n’est pas seulement obligatoire, mais indispensable.
Pourtant, les récents contrôles routiers montrent encore de trop nombreux véhicules roulant sans assurance, mettant en danger non seulement les conducteurs, mais aussi les tiers s’il y a accident.
En cas de tempêtes, cyclones, inondations ou grêle, la couverture d’un véhicule automobile ou d’une moto varie suivant le contrat signé.
Depuis 1958, la loi oblige chaque automobiliste à souscrire une assurance de responsabilité civile. Cette assurance, dite « au tiers », couvre les dommages causés à autrui, mais ne rembourse pas les dommages subis sur son propre véhicule, comme pendant une tempête. Pour cela, il faut que le contrat comporte une ou plusieurs garanties dommages.
Ainsi, la garantie tempête couvre les dommages matériels provoqués par des phénomènes climatiques violents. On parle ici de vents violents, de grêle ou de chutes d’arbres ou d’objets projetés. Les dégâts directs indemnisés peuvent être :
· Une carrosserie cabossée par la grêle ou la chute d’un arbre ;
· Le pare-brise fissuré par un objet emporté par le vent ;
· Les dommages électroniques ou un incendie causés par la foudre…
Tout va dépendre des précisions définies dans les conditions générales de votre contrat. En matière de vitesse du vent, par exemple, la plupart des contrats fixent le seuil de déclenchement au-dessus de 100 km/h.
Contrairement à la garantie catastrophe naturelle, elle s’applique sans arrêté ministériel. Mais attention, les inondations sont souvent exclues.
La garantie catastrophes naturelles vous couvre-t-elle ?
Face à des événements climatiques extrêmes comme ceux que risque de nous apporter El Niño, c’est la garantie catastrophes naturelles qui est la plus indiquée. Elle est incluse dans les contrats d’assurance multirisques.
Mais, pour pouvoir être appliquée, il faut qu’un arrêté ministériel reconnaisse l’état de catastrophe naturelle pour l’événement et la zone concernés.
Sans cet arrêté, certaines garanties dommages peuvent s’appliquer dans les limites fixées par votre contrat. Tout va dépendre aussi des exclusions et des plafonds d’indemnisation précisés dans les clauses de votre contrat.
Dans tous les cas, il est important de vérifier aujourd’hui quelle est la couverture exacte prévue par votre contrat. En fonction de votre situation, il sera peut-être utile de modifier certaines clauses ou le niveau de certaines garanties, même si cela augmente votre cotisation.
Vu les coûts croissants des réparations, faire des économies sur les garanties est très souvent un mauvais calcul. Si vous garez votre voiture dans une ravine ou un parking souterrain, la couverture des inondations a toutes les chances d’être rentable.
Le plus simple est d’en parler avec votre assureur ou votre courtier, avant la saison des cyclones ou des inondations.
Lire aussi notre article « Assurance auto et cyclone Garance : êtes-vous bien couvert ? »
Vous pouvez déjà vérifier que vous êtes bien assuré, en consultant le Fichier des Véhicules Assurés (FVA). Depuis février dernier, il est directement accessible aux particuliers, et plus seulement aux forces de l’ordre ou aux radars automatiques.
Pour vérifier que votre contrat couvre bien les risques particuliers que connaît La Réunion, le Groupe Gesco Assurances met ses conseillers à votre disposition. Son expérience et ses compétences sont votre meilleure garantie d’être couvert au juste prix, selon votre situation particulière.