Parfois, après des manifestations sociales, des commerçants font les frais de bandes de casseurs, avec des dommages souvent coûteux à réparer. Plusieurs assurances peuvent alors intervenir pour les aider, mais, tout dépend des circonstances exactes, des dégâts et des clauses de leur contrat.
Les droits des commerçants victimes d’émeutes
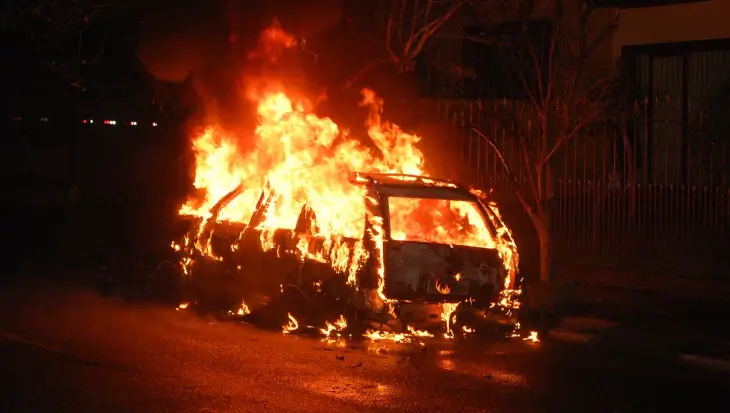
Les manifestations sociales engendrent parfois, en fin de cortège, des dégâts occasionnés par des bandes de casseurs venus en découdre avec les forces de l’ordre. Voitures incendiées, vitrines brisées, pillage… font alors la une des journaux dès le lendemain.
Pour les particuliers et les commerçants touchés, c’est souvent un drame.
Selon le Code des Assurances, et sauf dispositions particulières, l’assureur n’a pas à répondre des pertes et dommages occasionnés par une guerre étrangère, une guerre civile, des émeutes ou des mouvements populaires.
Tout va dépendre des garanties souscrites par l’assuré et présentes dans son contrat d’assurance.
Le propriétaire d’une voiture incendiée, par exemple, doit avoir souscrit une garantie incendie, facultative, dans son contrat d’assurance auto. Sinon, il ne sera pas indemnisé. Les clauses du contrat précisent le montant de l’indemnisation (valeur à neuf ou valeur vénale), auquel il faut déduire la franchise contractuelle.
Prévue dans la loi de finances 2026, une taxe de 0,8 %, dite taxe émeutes, doit être prélevée sur tous les contrats d’assurance dommages auto, habitation et multirisque professionnelle. Les assurés seraient ainsi couverts d’office contre le risque d’émeutes. Elle est élaborée sur le modèle de la taxe catastrophes naturelles.
Elle doit alimenter un fonds national de mutualisation des risques, avec garantie de l’État. Ce fonds interviendrait pour soutenir les assureurs pour les épisodes de violences urbaines les plus importants.
Cette taxe émeutes doit entrer en vigueur au 1er janvier 2027. On n’en connaît pas encore tous les détails, car on attend la publication des décrets d’application.
Mais les assureurs risquent de répercuter cette taxe sur les primes d’assurance. Et certains assurés regrettent d’être mis à contribution pour des dommages surtout subis par des entreprises ou des collectivités.
Pour les commerçants aussi, leur droit à indemnisation va dépendre des garanties souscrites dans leur contrat d’assurance.
Les garanties à faire jouer par les commerçants
Concernant les dommages matériels subis par un commerce, ils sont couverts par la garantie « Émeutes et mouvements populaires ». La plupart des contrats multirisques professionnels incluent cette garantie.
Mais, tout va dépendre de la rédaction des conditions générales du contrat souscrit. De plus, plusieurs garanties peuvent intervenir pour certains dommages, avec chacune, là aussi, des limites et des conditions d’application.
Une vitrine brisée peut être indemnisée par la garantie « Bris de glace » ou la garantie « Émeutes », toujours sous conditions. Mêmes contraintes en cas de pillage du stock ou de matériel : les garanties « Vol » et « Émeutes » peuvent s’appliquer. Attention toutefois aux obligations de protection et de sécurité fixées par le contrat.
En cas d’incendie du local, la garantie « Incendie » est nécessaire et s’appliquera en coordination avec les clauses de la garantie « Émeutes ». Mais attention aux exclusions.
Concernant les dommages aux biens, l’indemnisation dépendra du choix stipulé dans le contrat concernant la base de calcul : Valeur à neuf, vétusté déduite ou prix de revient. Cette précision est particulièrement importante pour les équipements professionnels, type vitrines réfrigérées, caisses informatiques, terminaux de paiement, mobiliers spéciaux...
En cas de fermeture du commerce pour réparation, remplacement de matériel, reconstitution des stocks, etc., c’est l’assurance pertes d’exploitation qui doit entrer en jeu. Elle doit donc figurer au contrat souscrit.
Son objet est de compenser la perte de marge brute, pas de rembourser la perte de chiffre d’affaires. Cela concerne surtout la prise en charge du loyer, des salaires et charges sociales, des échéances d’emprunts, des cotisations d’assurance… Tout dépend des stipulations contractuelles et des franchises applicables.
Quelles démarches entreprendre ?
Si votre commerce est sinistré, l’urgence est de mettre à l’abri le personnel et de limiter les dégâts, en fermant provisoirement le local.
Avant de nettoyer, photographiez tous les dommages ou faites des vidéos, à l’intérieur ou l’extérieur. Ne jetez rien sans l’accord de votre assureur.
Ensuite, déposez plainte. C’est aujourd’hui possible de le faire à distance, via internet, sur le site Plainte en ligne | Ma Sécurité. Et déclarez le sinistre à votre assureur, même si vous n’avez pas encore tous les justificatifs. Vous pourrez toujours compléter votre dossier par la suite, notamment en chiffrant précisément les pertes.
Pour l’évaluation des biens abîmés, volés ou détruits, la fourniture à l’assureur de plusieurs documents est nécessaire. Cela comprend les factures d’achat des fournisseurs, les inventaires du stock, les bons de livraison, les documents comptables… Mais attention aux plafonds d’indemnisation des stocks.
Les documents comptables serviront également pour chiffrer l’indemnisation par l’assurance perte d’exploitation.
Enfin, si les murs ont subi des dommages, vous devrez prévenir le propriétaire des murs, selon les précisions de votre bail.
Lire aussi « Les assureurs jouent cartes sur table avec les indépendants ».
Compte tenu de la complexité potentielle de certaines situations, l’aide d’un courtier en assurance, comme le Groupe Gesco Assurances, vous sera très utile à La Réunion. Ses conseillers pourront vous expliquer les précisions nécessaires à faire figurer dans votre contrat d’assurance, pour être couvert au mieux de vos intérêts.